


《全国法院审理房地产开发企业破产案件座谈会纪要》中的保交楼规则解读(上):购房人保护的分层体系
前言
近年来,房地产开发企业债务风险集中暴露,大量项目陷入停工烂尾,购房人"房钱两空"的群体性纠纷频发,已成为影响社会稳定的重要因素。在此背景下,最高人民法院于2026年9月4日印发《全国法院审理房地产开发企业破产案件座谈会纪要》(以下简称《纪要》),对房企破产案件中的购房人保护、续建融资、建设工程价款优先受偿权、抵押权冲突等核心问题作出系统性裁判指引。《纪要》虽非法律或司法解释,不能直接作为裁判依据援引,但其作为最高人民法院统一全国房企破产案件裁判口径的专项指导文件,对各级法院审理此类案件具有实质性约束力,对破产管理人、金融机构、施工企业及购房人均具有重要的实务指引价值。
本文聚焦《纪要》中"保交楼"这一核心制度目标,从购房人保护与续建融资两个维度,深入解读其规则构造、法律依据、利益平衡机制及实务操作要点,以期为相关主体提供可操作的参考框架。
01纪要的定位与制度背景
理解《纪要》的保交楼规则,首先需要明确其法律定位。《纪要》属于最高人民法院以座谈会纪要形式发布的审判指导性文件,其效力位阶低于法律和司法解释,但在司法实践中具有统一裁判尺度的功能。此类文件的特点在于:不创设新的法律权利,而是在现行法律框架内,对已有规则的适用边界、顺位关系和操作程序进行细化和统一。
从制度演进脉络看,房企破产中的购房人保护并非《纪要》首创。早在2002年,《最高人民法院关于建设工程价款优先受偿权问题的批复》(法释〔2002〕16号)第二条即规定"消费者交付购买商品房的全部或者大部分款项后,承包人就该商品房享有的工程价款优先受偿权不得对抗买受人",首次确立了消费购房人优先于建设工程价款优先权的规则。2014年,最高人民法院在针对济南彩石山庄案的答复(〔2014〕执他字第23、24号)中进一步明确,购房人的优先保护既包括房屋建成情况下的交付请求权,也包括房屋未建成情况下的购房款返还请求权。2023年,《最高人民法院关于商品房消费者权利保护问题的批复》(法释〔2023〕1号)以司法解释形式系统确立了商品房消费者的权利保护规则,其第二条规定交付请求权优先于建设工程价款优先受偿权、抵押权及其他债权,第三条规定房屋不能交付时价款返还请求权同样优先。2025年,《最高人民法院关于审理执行异议之诉案件适用法律问题的解释》(法释〔2025〕10号)第十一条至第十八条进一步细化了商品房消费者、预告登记购房人、产权调换安置户及以房抵债权利人的执行异议规则。
《纪要》正是在上述规则体系基础上,针对房企破产程序中的特殊问题作出的整合性、操作性指引。其核心贡献在于:将散见于批复、答复和司法解释中的购房人保护规则系统嵌入破产程序,并配套设计了续建融资机制,使"保交楼"从单一的权利优先规则升级为"权利保护+资金保障"的双轮驱动制度。
02保交楼的核心逻辑:交付优先于清偿
《纪要》保交楼规则的底层逻辑可概括为八个字:交付优先,清偿兜底。即对于房企破产中的购房人权利保护,首先判断房屋能否继续交付,只有在房屋客观上无法交付时,才进入债权清偿顺位的判断。这一逻辑与法释〔2023〕1号的制度设计一脉相承——该批复第二条和第三条分别对应"能交付"和"不能交付"两种情形,形成递进式保护。
这一逻辑的制度意义在于:对于消费购房人而言,最优解不是在破产财产分配中获得优先清偿,而是通过项目续建实际取得房屋。购房人购买商品房的根本目的是居住使用,而非获取金钱赔偿。因此,《纪要》将续建融资制度与购房人保护制度紧密绑定——通过续建融资盘活项目、实现交房,从源头上避免购房人陷入债权清偿的博弈。只有在项目确实不具备续建价值、房屋无法交付时,才退而求其次,通过价款返还请求权的超级优先顺位保障购房人的金钱利益。
这一逻辑也决定了《纪要》的制度架构:购房人保护规则解决"不能交房时怎么办"的问题,续建融资规则解决"怎样才能交房"的问题,两者共同服务于保交楼的最终目标。
03购房人保护的分层体系
《纪要》对购房人的保护并非一刀切,而是根据购房人的身份、用途、付款情况和权利状态,建立了分层保护体系。这一分层体系的核心标准是:是否属于以居住为目的的消费型购房。
消费型购房人的超级优先保护
消费型购房人是《纪要》保护的核心对象,其构成要件包括:在破产受理前已签订合法有效的书面商品房买卖合同、所购房屋用于自住消费(包括刚性需求和改善性居住需求)、已支付购房款。产权调换安置户参照消费购房人同等保护。
在合同履行层面,对于已付清全部购房款的消费购房人,管理人不得依据《企业破产法》第十八条行使合同解除权。该条规定管理人对破产申请受理前成立而双方均未履行完毕的合同有权决定解除或继续履行,但对于消费购房人已付清全款的合同,出卖人(房企)的主要义务仅剩交付房屋和办理产权登记,购房人已履行完毕付款义务,不属于"双方均未履行完毕"的合同,管理人无解除权。对于符合自住消费条件的购房合同,《纪要》要求原则上继续履行,交付房屋并办理产权证。
在债权清偿层面,当房屋客观上无法交付、合同解除时,消费购房人的已付购房款返还请求权位列全部债权第一顺位,优先于建设工程价款优先受偿权、在建工程抵押权及其他债权。这一规则的直接依据是法释〔2023〕1号第三条。《纪要》的突破在于,将尚未归还的个人按揭贷款部分一并纳入第一顺位。这一安排具有重要的现实意义:在烂尾楼项目中,购房人往往已支付首付款并办理了银行按揭贷款,房屋无法交付后,购房人不仅损失了首付款,还需继续向银行偿还按揭贷款,形成"房没拿到、还要还贷"的双重困境。将按揭贷款纳入第一顺位,实质上是将购房人的全部购房成本(首付款+按揭贷款)作为一个整体予以优先保护,很大程度解决了这一痛点。
需要强调的是,消费购房人的超级优先权有严格的适用边界:商业用房、投资性购房、炒房购房人不属于消费购房人,不享有超级优先权。这一限制旨在防止制度被滥用,确保有限的破产财产优先用于保护真正的居住需求。
预告登记购房人的物权期待权
对于在破产受理前已办理合法预告登记的购房人,《纪要》赋予其物权期待权保护。管理人不得单方解除符合物权期待权条件的购房合同。预告登记制度的功能在于保障购房人将来实现物权,经预告登记的购房人在房屋具备交付条件时,有权请求办理所有权转移登记。
但预告登记的保护并非绝对。如果预告登记已失效(如债权消灭或自能够进行不动产登记之日起九十日内未申请登记),或者房屋本身不具备交付条件,则预告登记购房人无法主张继续履行,只能转入债权清偿程序。
非消费购房人的限缩保护
对于商铺、写字楼等商业用房购房人,以及投资性购房人,《纪要》采取限缩保护立场。仅有网签备案或购房收据不足以获得优先保护,必须同时满足“已合法占有房屋、购房合同真实有效”才有可能支持继续履行合同。即便满足前述条件,非消费购房人也不享有消费购房人的第一顺位超级优先权,其权利只能作为普通债权或按照担保规则处理。
这一区分体现了《纪要》的价值取向:在房企破产财产有限的情况下,优先保护居住权这一基本生存权益,而投资性权益应当承担市场风险。
以房抵债的收紧口径
以房抵债是房企破产案件中的高发问题,也是虚假债权挤占真实购房人清偿资源的重要风险点。《纪要》对以房抵债购房人采取收紧口径:单纯以债务抵账方式签订的购房合同,原则上不认定为商品房消费者权利,不享有超级优先权。
这一规则与法释〔2025〕10号第十七条的精神一致。该条规定,案外人以与发包人约定以不动产折抵工程债务为由提起执行异议之诉,必须证明其在查封前已依据《民法典》第八百零七条行使建设工程价款优先受偿权并签订合法有效的折价协议,且抵债金额与抵债时标的实际价值基本相当,才能排除抵押权和一般金钱债权的强制执行。这意味着,以房抵债权利人要获得优先保护,必须证明其基础债权本身具有优先性(如建设工程价款优先权),且抵债价格公允,否则只能作为普通债权处理。
《纪要》收紧以房抵债口径的核心目的,是防止房企在破产前通过以房抵债方式向关联债权人或特定债权人进行偏颇清偿,损害真实购房人和其他债权人的利益。
为直观呈现房企破产中的清偿顺位关系,下图展示了房屋无法交付场景下各类债权的优先级排序:
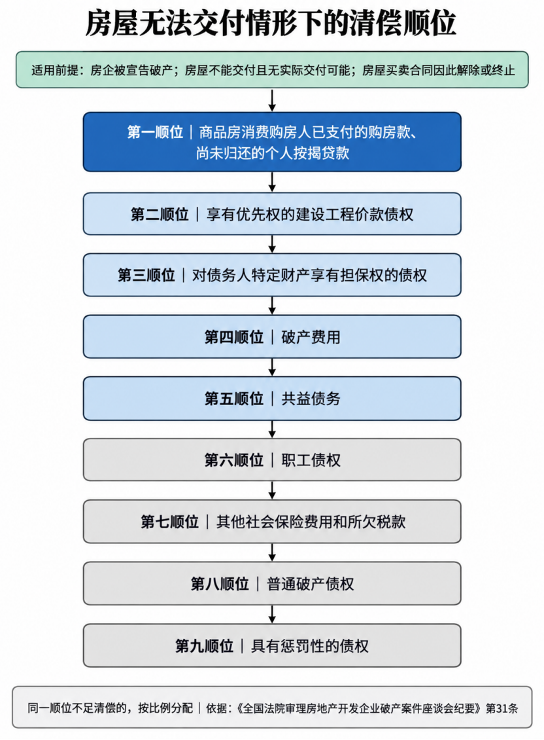
如上图所示,在房地产开发企业被宣告破产,房屋不能交付且无实际交付可能,房屋买卖合同因此解除或者终止的情形下,商品房消费购房人已支付的购房款和尚未归还的个人按揭贷款居于第一清偿顺位,优先于建设工程价款优先受偿权、担保物权以及破产费用和共益债务。这是《纪要》第31条针对房企破产所确立的特别清偿规则,突破了传统破产法中担保债权以及破产费用、共益债务优先受偿的一般顺序。其正当性基础在于:消费购房人的购房利益直接关系基本居住需求和生存权益,在价值衡量上应当优先于经营性、融资性债权;且消费购房人在商品房交易中通常处于信息不对称、风险识别与控制能力较弱的地位,因而有必要给予特别保护。
小结
综上所述,购房人保护的分层体系,解决的是“不能交房时怎么办”的兜底问题;但保交楼能否实现,关键在于项目能否复工续建,即“怎样才能交房”。下篇将解读《纪要》的续建融资制度,包括续建启动程序、融资债权清偿、存量与增量价值切割及协商优先的适用边界。


